海底捞2026半年报解读

举报 回答
海底捞2026半年报解读
问在线客服
扫码问在线客服
  • 回答数

    5

  • 浏览数

    9,279

举报 回答

5个回答 默认排序
  • 默认排序
  • 按时间排序

没找到满意答案?去问秘塔AI搜索
取消 复制问题
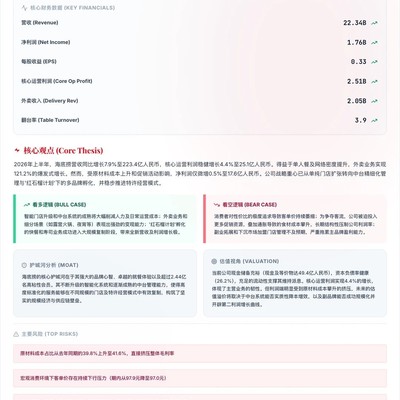
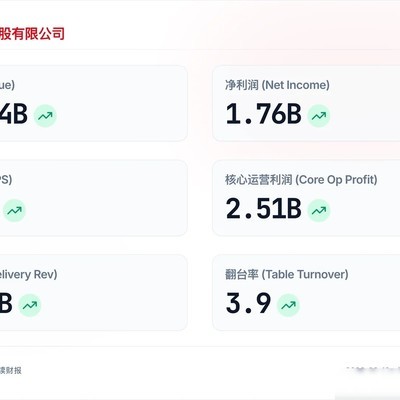
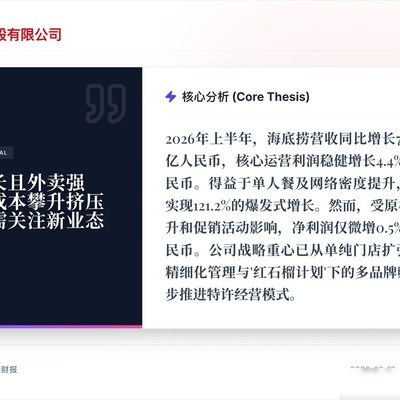
2026年上半年,海底捞实现总营收223.4亿元人民币,同比增长7.9%;核心运营利润达25.1亿元,同比增长4.4%。受原材料成本上升及促销活动增加影响,净利润为17.6亿元,同比微增0.5%,折合每股收益0.33元。
外卖业务表现尤为突出,收入达20.5亿元,同比增长121.2%。这一增长主要得益于单人餐等新品类的持续推出,以及配送网络密度的显著提升。与此同时,堂食运营效率同步改善,整体翻台率回升至3.9次/天,反映出门店动线优化与服务响应能力的实质性提升。
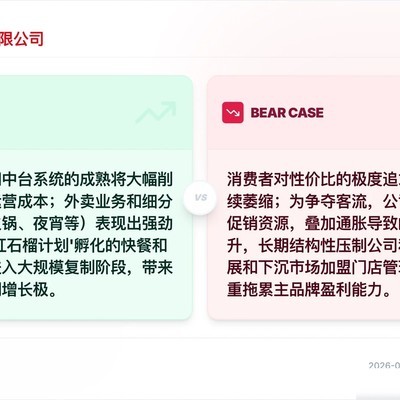
公司战略重心正由过去以门店数量扩张为主,转向强化中台能力建设与精细化运营。红石榴计划作为关键抓手,已成功孵化快餐、寿司等多个新业态品牌,初步形成第二增长曲线。特许经营模式也在稳步推进中,旨在加速向下沉市场渗透,并提升多品牌复制效率。
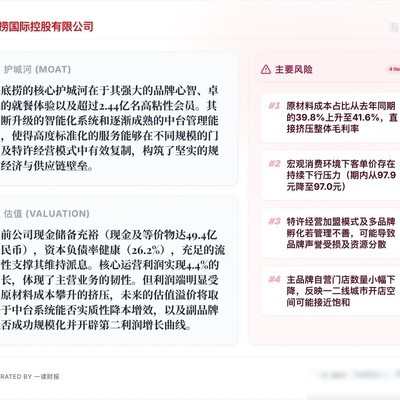
截至报告期末,海底捞会员总数超过2.44亿,用户粘性高、复购稳定,叠加长期积累的服务口碑,构筑起扎实的品牌护城河。现金及现金等价物余额为49.4亿元,资本负债率为26.2%,处于健康区间,为后续分红安排、新业务投入及战略性扩张提供了充分的流动性保障。
需关注的风险点包括:原材料成本占营收比重由上年同期的39.8%上升至41.6%,对毛利率构成持续压力;顾客平均消费额从97.9元微降至97.0元,反映阶段性客单价承压;此外,特许经营规模扩大及副业板块拓展若配套管理机制未能及时跟上,可能带来品牌调性稀释与资源分散等潜在挑战。
总体来看,海底捞在2026年上半年展现出头部餐饮企业的强韧性和系统性运营能力。在外卖业务爆发式增长与翻台率回升的双重驱动下,营收与核心利润稳健提升。尽管面临成本与消费行为变化的压力,但依托庞大的会员基础、充裕的现金储备,以及红石榴计划与特许经营双轮落地,公司正以更高水平的精细化管理,积极应对餐饮消费周期中的结构性波动。
取消 评论
哈哈兄弟醒醒,2026年的财报连影子都没有,等它出了我第一个蹲守截图
取消 评论
啊?海底捞2026年半年报还没出,现在才2024年,你是不是看串年份了
取消 评论
目前只看到2023年报和2024年中报,2026的?建议先预约下时光机票
取消 评论
除财报外,公司近期减持套现,股价已创年内新低。
取消 评论
ZOL问答 > 海底捞2026半年报解读

举报

感谢您为社区的和谐贡献力量请选择举报类型

举报成功

经过核实后将会做出处理
感谢您为社区和谐做出贡献

扫码参与新品0元试用
晒单、顶楼豪礼等你拿

扫一扫,关注我们
提示

确定要取消此次报名,退出该活动?